Flash Info : Dernière ligne droite pour agir sur vos impôts avant fin 2026 !
Publié le 25/09/2026
Selon votre situation, vous pouvez choisir :
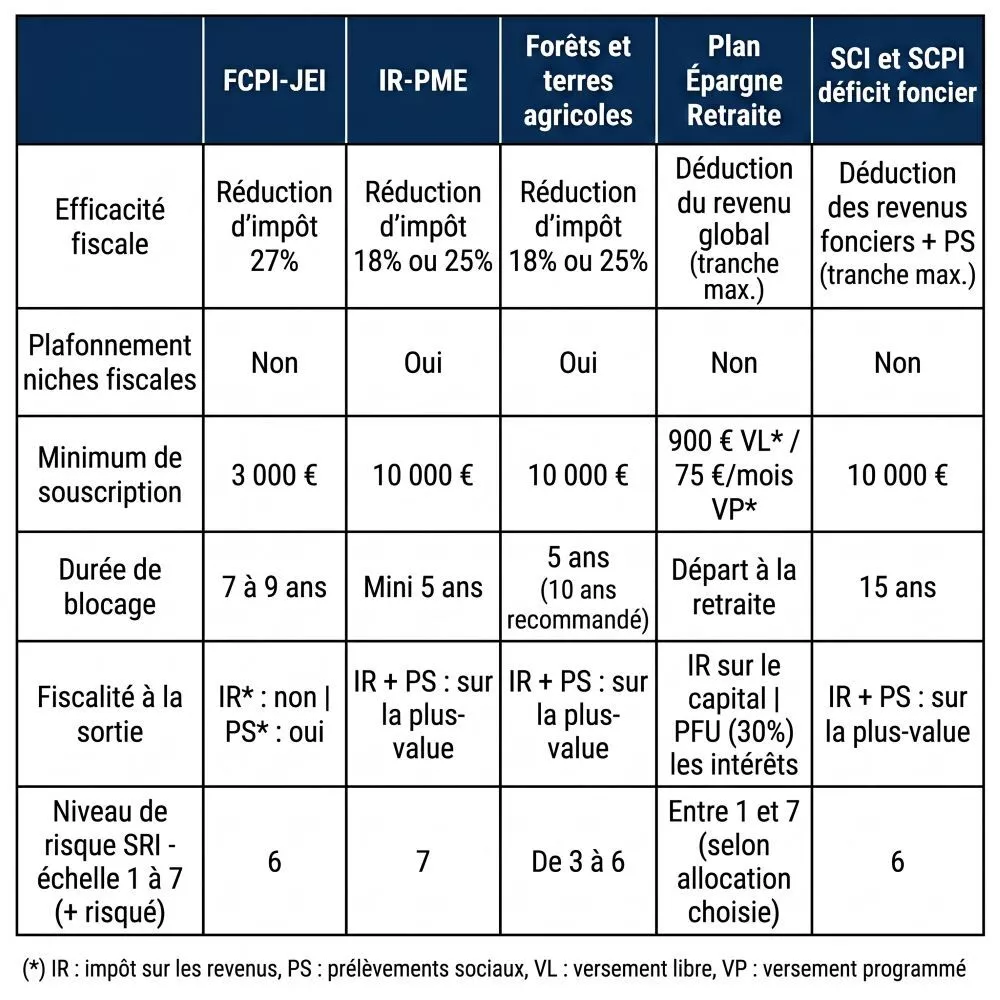
- de réduire directement votre impôt de 18 à 27 %
- ou de diminuer votre revenu imposable.
Diversifiées et accessibles, ces solutions (PER, JEI, capital PME, SCPI, actifs forestiers) demandent toutefois une immobilisation des fonds et comportent, pour la plupart, un risque en capital.
Réduire le montant de votre impôt : la stratégie de réduction
Cette stratégie diminue directement le montant de votre impôt. En 2026, la Loi de Finances a recentré les avantages fiscaux sur l'innovation de rupture et à impact.
Trois grandes familles d'actifs s'offrent à vous :
L'investissement direct au capital de PME
Pour soutenir des PME non cotées de moins de 10 ans, l'apport en numéraire ouvre droit à une réduction d'impôt de 18%, majorée à 25% pour les entreprises solidaires d’utilité sociale (ESUS) (versements plafonnés à 50 000 € pour un célibataire, 100 000 € pour un couple).
Ce dispositif classique reste soumis au plafonnement des niches de 10 000 € et requiert une conservation des titres de 5 ans minimum.
L'investissement dans l'innovation (FCPI-JEI)
En 2026, les FCPI (fonds commun de placement dans l’innovation) classiques ne sont plus éligibles. L'avantage cible exclusivement les FCPI-JEI (Jeunes Entreprises Innovantes) permettant une réduction d’impôt de 30 % de la quote-part investie (soit 27% de la souscription - plafonds de 75 000 € pour un célibataire, 150 000 € pour un couple). Cet outil est exclu du plafonnement global. (limite cumulée de 50 000 € de réduction d'impôt sur 2024-2028).
Un FCPI-JEI est investi majoritairement dans des sociétés spécialisées dans des services et produits innovants sur des marchés de niche internationaux.
Les actifs tangibles (Forêts et Terres Agricoles)
Via des GFI (Groupements fonciers d’investissement) ou des structures agricoles, vous investissez dans l'économie réelle tout en bénéficiant de réductions d'impôt de 18 à 25% et d'une transmission patrimoniale facilitée.
Les forêts acquises par le GFI sont en général gérées selon les critères de certification d’une forêt durable. La diversité des massifs, le potentiel de valorisation et les revenus récurrents en font un outil patrimonial intéressant à long terme.
Diminuer votre revenu imposable : l’approche par déduction
La seconde approche consiste à déduire des sommes de votre revenu imposable, une stratégie idéale pour les Tranches Marginales d'Imposition (TMI) élevées. Ces solutions échappent au plafonnement des niches de 10 000 €.
Le Plan Épargne Retraite (PER)
Accessible à titre privé ou d'entreprise, il permet, par des versements libres ou programmés, de vous constituer un capital pour la retraite. Les sommes versées sont déductibles de votre revenu global.
Sélection de contrats souples (allocations, options de gestion, modalités de sortie…) parmi les premiers contrats PER assurantiels du marché.
Les SCPI (société civile de placement immobilier) et SCI (société civile immobilière) fiscales
En ciblant la rénovation d'immobilier patrimonial en centre-ville, vous imputez les travaux sur vos revenus fonciers existants, effaçant ainsi impôt et prélèvements sociaux.
Certaines solutions en Monuments Historiques vous permettent également d’imputer les travaux sur votre revenu global, utile pour gommer des revenus exceptionnels.
Facteurs de risques
- Placements à moyen ou long terme
- Capital non garanti (sauf PER 100% fonds euros)
- Liquidité limitée avant le terme
L’avis d’Altéor Patrimoine & Prévoyance
- Des opportunités à utiliser avant le 30 novembre 2026
- Des investissements disponibles selon vos besoins
- Une diversification de vos actifs patrimoniaux dans un cadre fiscal privilégié
Les Consultants en Gestion de Patrimoine d’Altéor Patrimoine et Prévoyance sont à votre écoute pour toute demande d’informations complémentaires et souhait d’investissement.
Mentions légales / Avertissements
Ceci est une communication à caractère promotionnel. Veuillez vous référer au rapport d’adéquation et au document d’informations clés avant de prendre toute décision finale d’investissement. Les informations mentionnées sont données à titre indicatif et présentent un caractère général. Elles ne constituent pas un conseil en investissement, qui suppose une évaluation préalable de chaque situation personnelle. Ces produits sont soumis à un risque de liquidité et une durée de blocage.
Découvrez les expertises d'Altéor Patrimoine & Prévoyance
Gestion de patrimoine
Sécurisez, valorisez, transmettez votre patrimoine. Nous vous accompagnons à chaque étape clé de votre stratégie patrimoniale.
Prévoyance et Santé
Anticiper l’imprévu, protéger ceux qui comptent : Altéor Patrimoine et Pévoyance construit avec vous une prévoyance adaptée à chaque situation de vie.
Professionnels
Dirigeant d’entreprise, sécurisez votre avenir et celui de vos équipes grâce à des solutions patrimoniales et prévoyance sur-mesure.
Rédigé par Hélène Guéguen Profil LinkedIn de Hélène Guéguen